Domain rohrstücke.de kaufen?
Wir ziehen mit dem Projekt
rohrstücke.de um.
Sind Sie am Kauf der Domain
rohrstücke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rohrstücke.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **
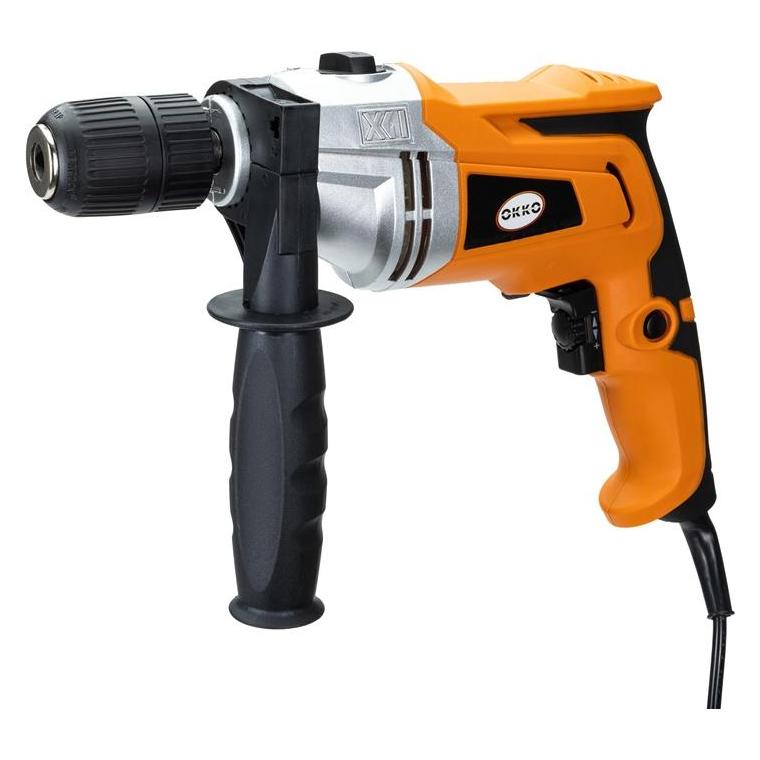
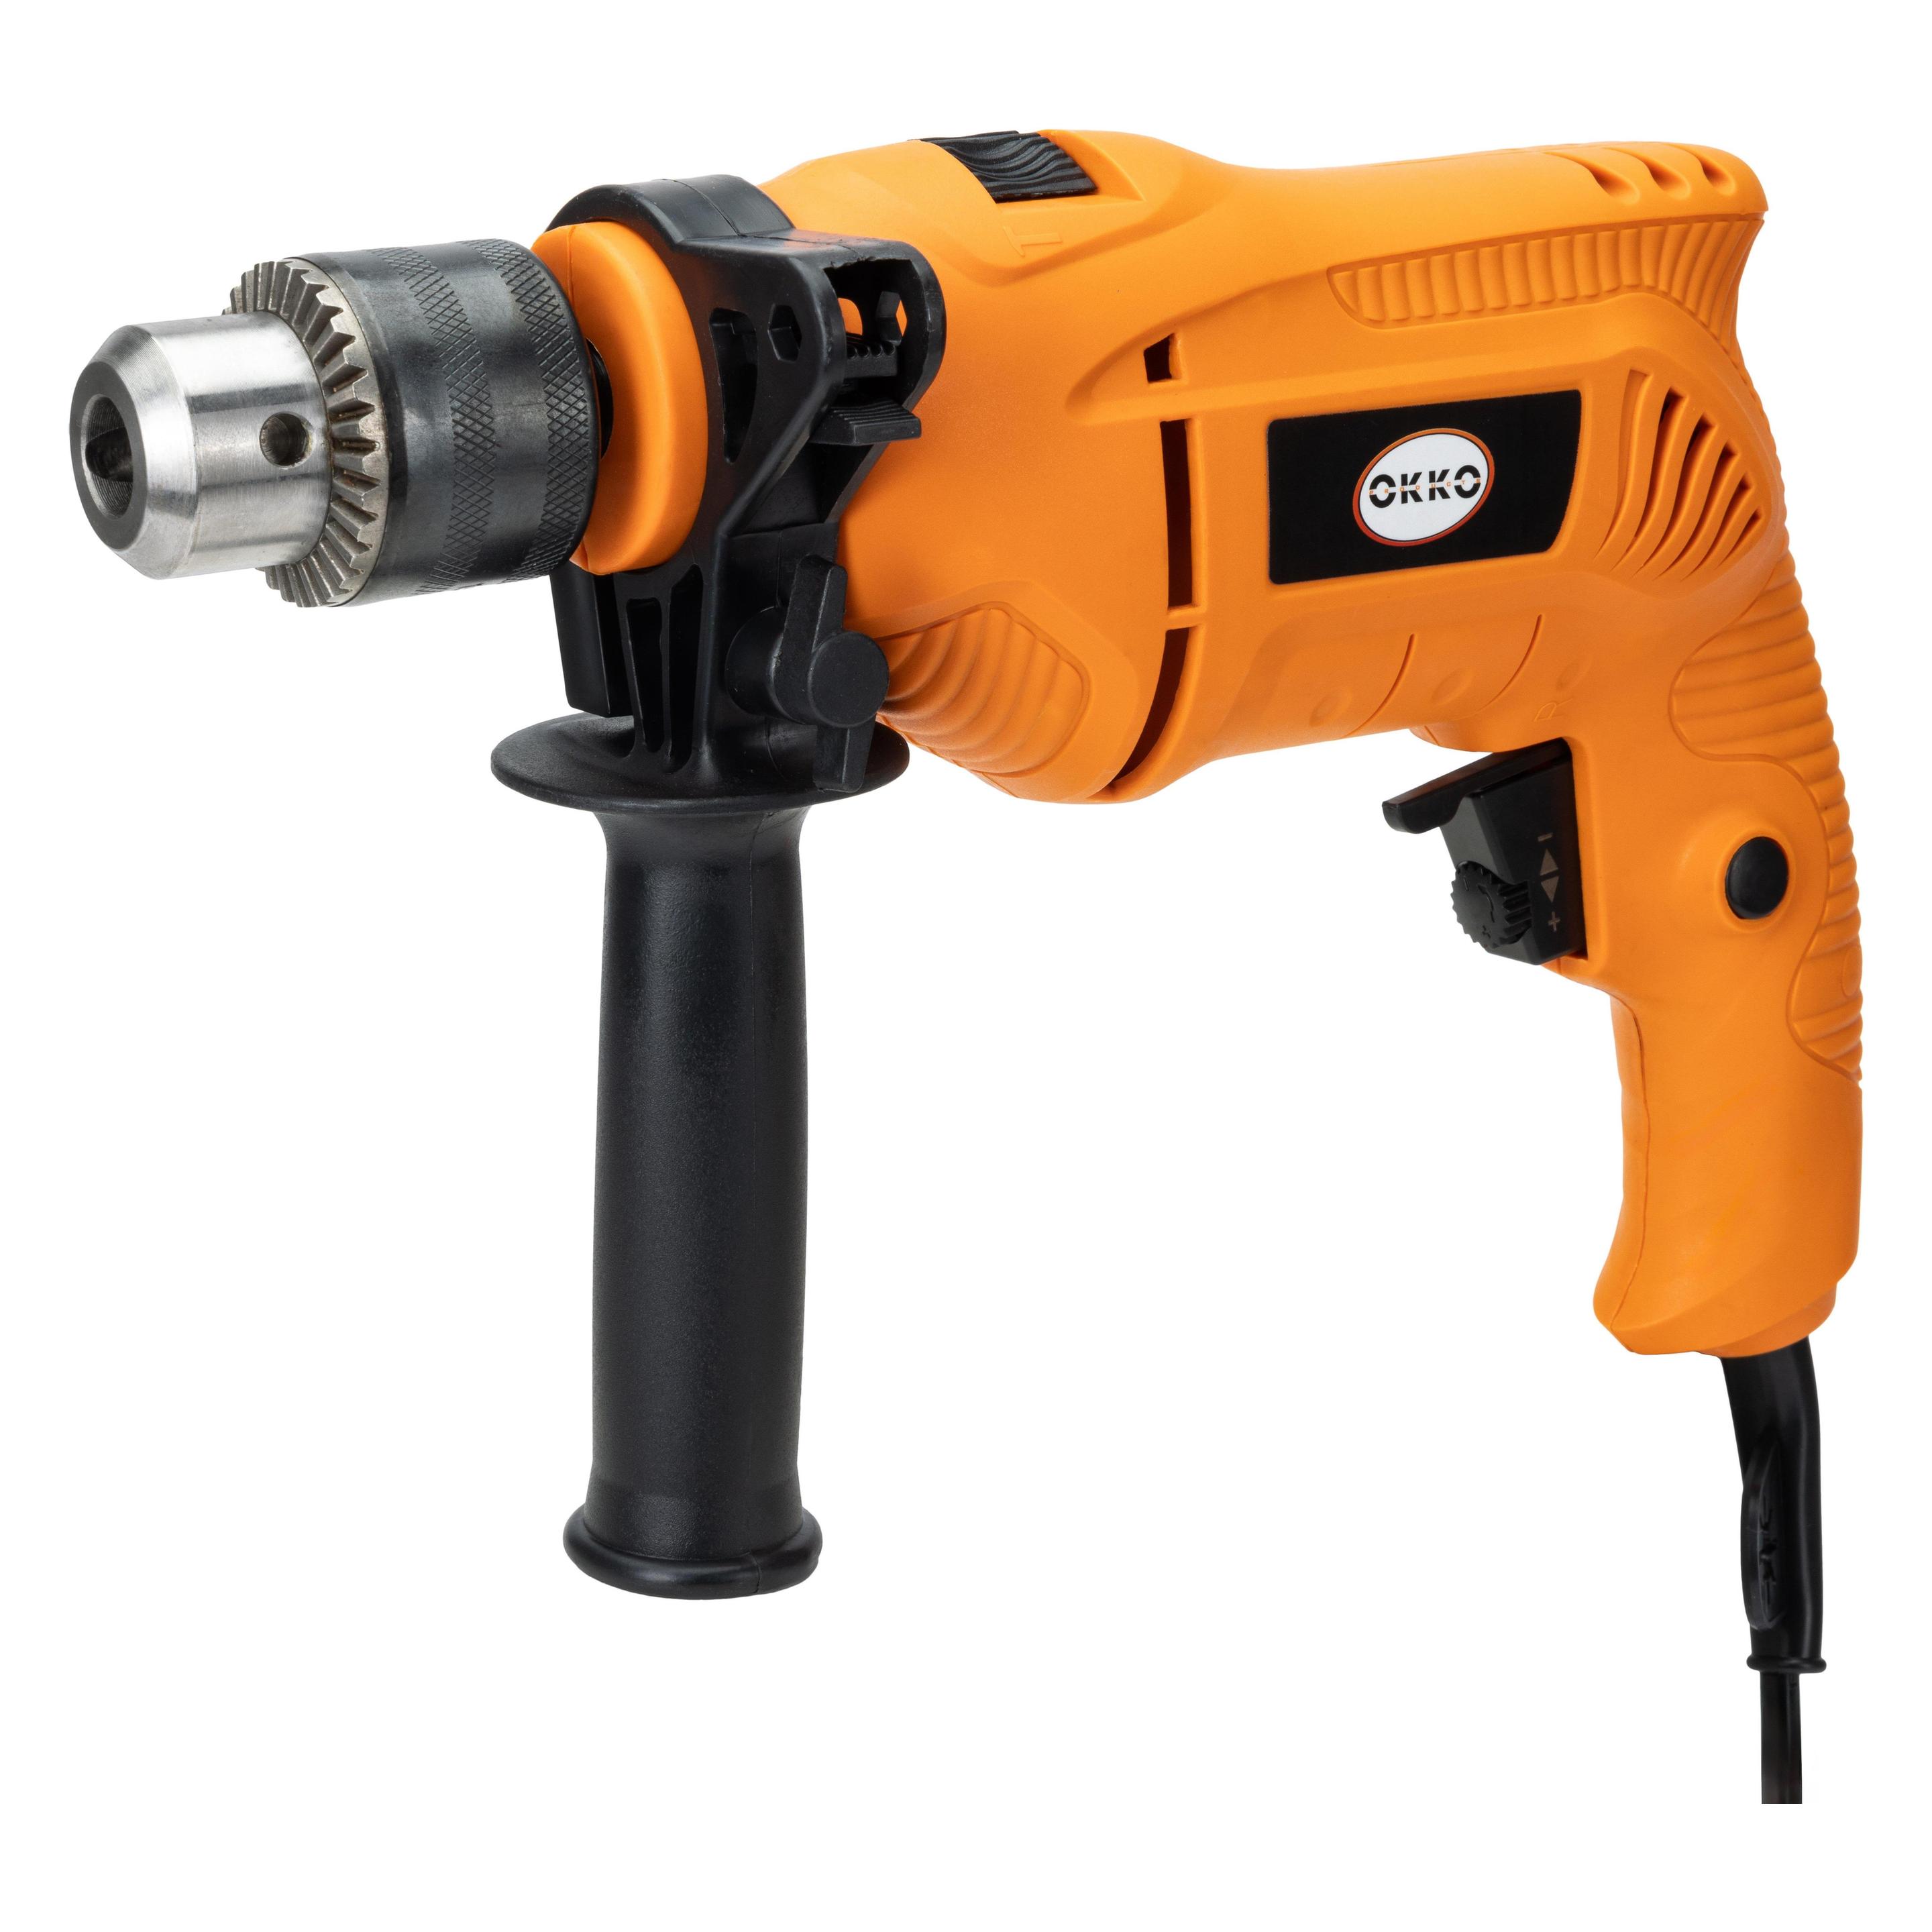
Ähnliche Suchbegriffe für Okko-SCHLAGBOHRMASCHINE-Z1J-DD24-13B-900W
Top-Angebote
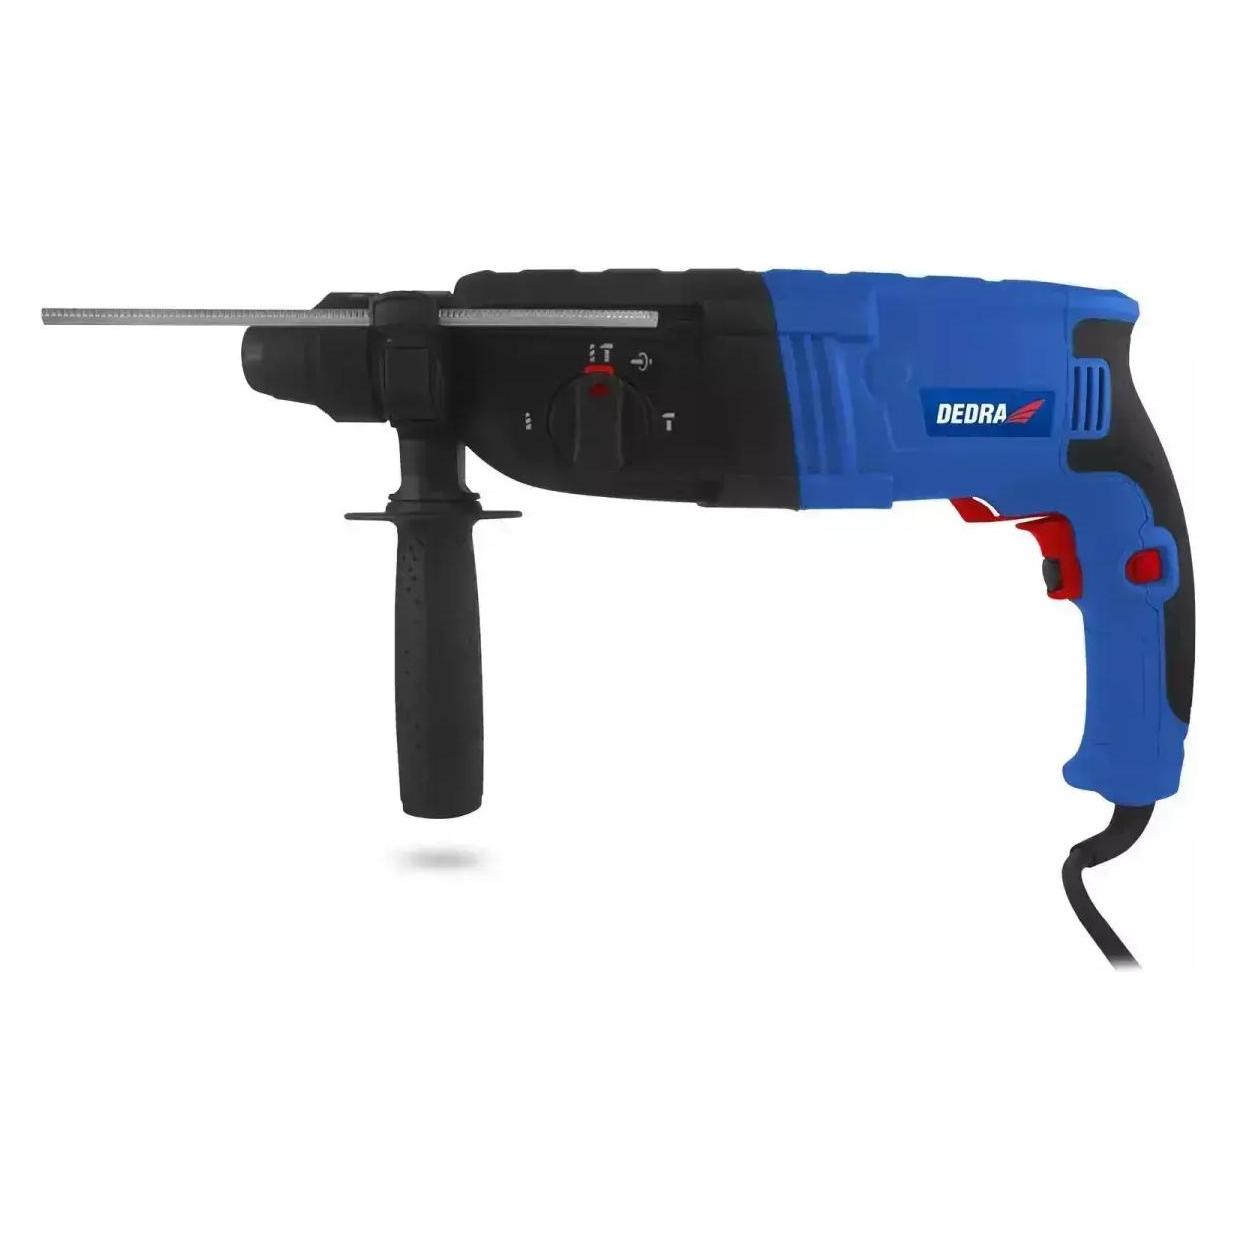
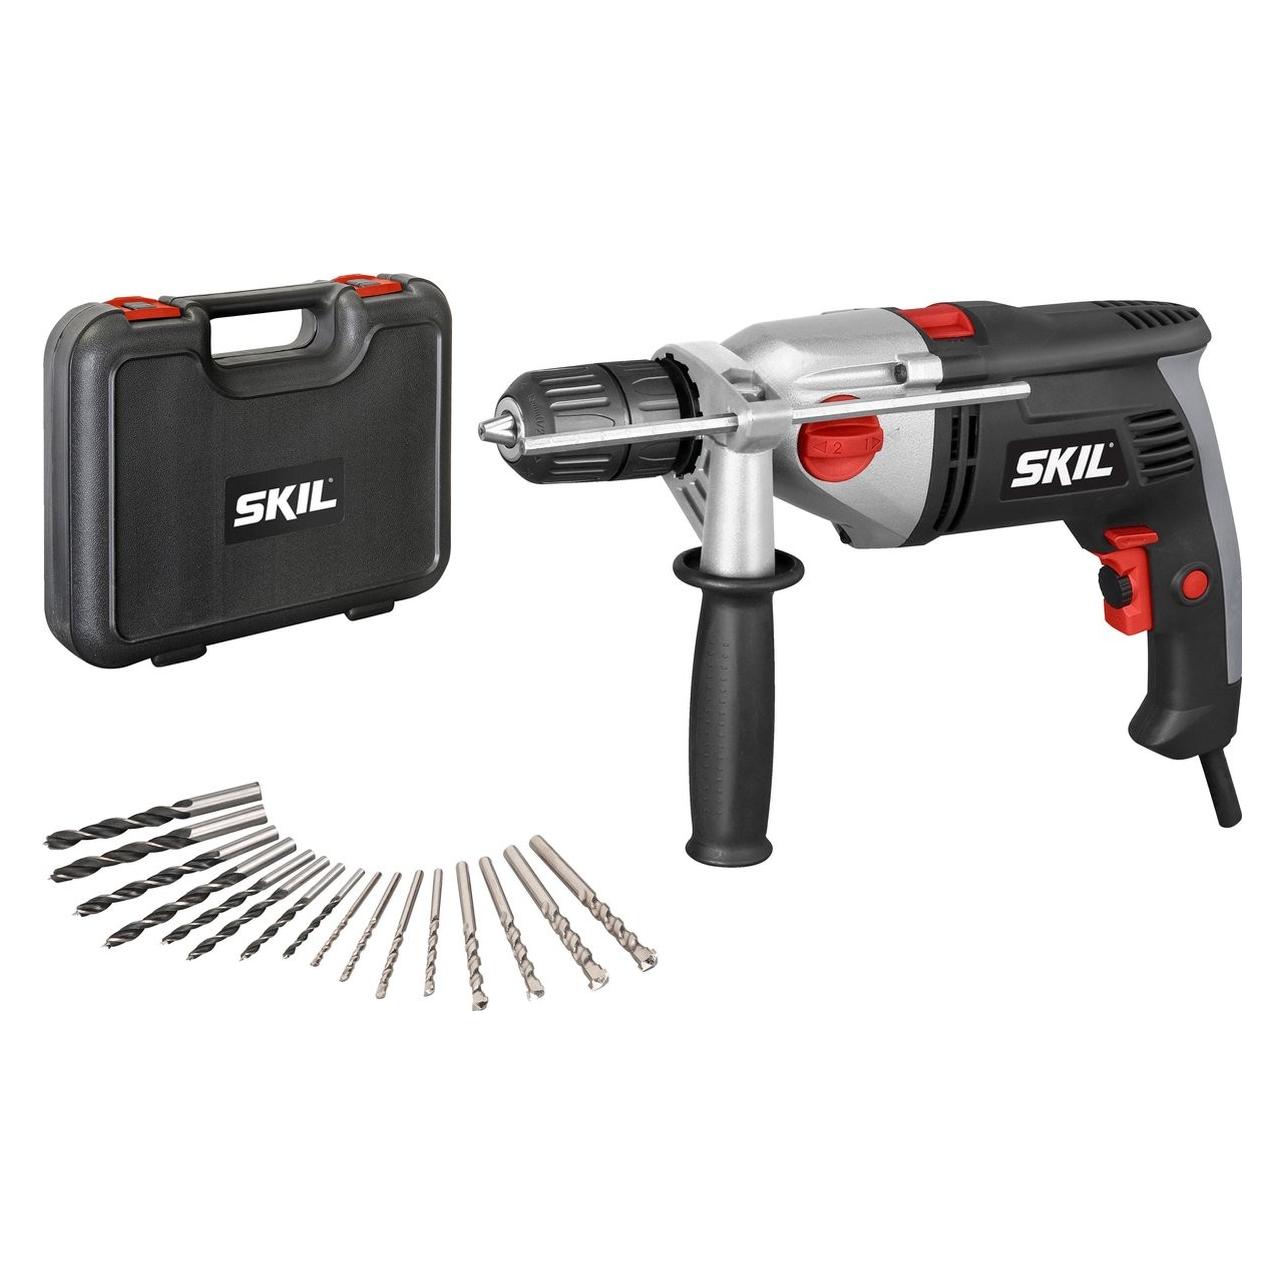
Produkte zum Begriff Okko-SCHLAGBOHRMASCHINE-Z1J-DD24-13B-900W:
-
Was fällt unter 13b?
Was fällt unter 13b? Unter § 13b Einkommensteuergesetz (EStG) fallen Einkünfte aus der Vermietung und Verpachtung von Grundstücken, Gebäuden, Wohnungen und Gewerberäumen. Dabei handelt es sich um Einkünfte aus der Vermietung von unbeweglichem Vermögen, die nicht zu den Einkünften aus Gewerbebetrieb zählen. Zu den Einkünften zählen beispielsweise Mieteinnahmen, Pachteinnahmen und Erbbauzinsen. Diese Einkünfte müssen in der Einkommensteuererklärung angegeben und versteuert werden. **
-
Wann greift der 13b?
Der § 13b des Einkommensteuergesetzes greift, wenn eine vermietete Immobilie im Privatvermögen des Vermieters liegt und dieser die Einkünfte aus Vermietung und Verpachtung durch bestimmte Maßnahmen steigern möchte. Dazu zählen beispielsweise energetische Sanierungsmaßnahmen oder der Umbau zu barrierefreiem Wohnraum. Durch diese Maßnahmen kann der Vermieter eine erhöhte Abschreibung in Anspruch nehmen und somit seine Steuerlast reduzieren. Der § 13b ist also ein Instrument, um Investitionen in den Wohnungsbestand zu fördern und gleichzeitig die steuerliche Belastung zu verringern. Es ist wichtig, die Voraussetzungen und Regelungen des § 13b genau zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
-
Wer bekommt 13b Bescheinigung?
Die 13b-Bescheinigung wird in Deutschland an Vermieter oder Eigentümer von Wohnungen ausgestellt, die an anerkannte Flüchtlinge oder Asylberechtigte vermietet werden. Diese Bescheinigung ermöglicht es den Vermietern, bestimmte steuerliche Vorteile in Anspruch zu nehmen, wie zum Beispiel die Möglichkeit, erhöhte Abschreibungen geltend zu machen. Um die Bescheinigung zu erhalten, müssen die Vermieter nachweisen, dass sie ihre Wohnung an anerkannte Flüchtlinge oder Asylberechtigte vermieten und die entsprechenden Voraussetzungen erfüllen. **

Wer braucht Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung 13b wird in der Regel von Auftraggebern benötigt, um sicherzustellen, dass sie keine Lohnsteuer vom Auftragnehmer abführen müssen. Dies betrifft vor allem Bauunternehmen, die Subunternehmer beauftragen. Die Freistellungsbescheinigung dient als Nachweis, dass der Auftragnehmer als Subunternehmer steuerlich als eigenständiges Unternehmen anerkannt ist. Ohne diese Bescheinigung müsste der Auftraggeber die Lohnsteuer für den Subunternehmer abführen. Somit ist die Freistellungsbescheinigung 13b für Unternehmen, die als Subunternehmer tätig sind, von großer Bedeutung. **
Wann 13b bei Bauleistungen?
Die Regelung nach § 13b UStG betrifft die Steuerschuldnerschaft bei Bauleistungen. Sie besagt, dass der Leistungsempfänger die Umsatzsteuer schuldet, wenn er selbst ein Unternehmer ist und die Bauleistung für sein Unternehmen bezieht. Diese Regelung dient dazu, Umsatzsteuerbetrug im Baugewerbe zu verhindern. Sie gilt für Bauleistungen, die im Inland erbracht werden und unter den Anwendungsbereich des § 13b UStG fallen. Es ist wichtig, die Voraussetzungen für die Anwendung dieser Regelung genau zu prüfen, um mögliche Haftungsrisiken zu vermeiden. **
Top-Angebote
Produkte zum Begriff Okko-SCHLAGBOHRMASCHINE-Z1J-DD24-13B-900W:
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **
-
Was fällt unter 13b?
Was fällt unter 13b? Unter § 13b Einkommensteuergesetz (EStG) fallen Einkünfte aus der Vermietung und Verpachtung von Grundstücken, Gebäuden, Wohnungen und Gewerberäumen. Dabei handelt es sich um Einkünfte aus der Vermietung von unbeweglichem Vermögen, die nicht zu den Einkünften aus Gewerbebetrieb zählen. Zu den Einkünften zählen beispielsweise Mieteinnahmen, Pachteinnahmen und Erbbauzinsen. Diese Einkünfte müssen in der Einkommensteuererklärung angegeben und versteuert werden. **
-
Wann greift der 13b?
Der § 13b des Einkommensteuergesetzes greift, wenn eine vermietete Immobilie im Privatvermögen des Vermieters liegt und dieser die Einkünfte aus Vermietung und Verpachtung durch bestimmte Maßnahmen steigern möchte. Dazu zählen beispielsweise energetische Sanierungsmaßnahmen oder der Umbau zu barrierefreiem Wohnraum. Durch diese Maßnahmen kann der Vermieter eine erhöhte Abschreibung in Anspruch nehmen und somit seine Steuerlast reduzieren. Der § 13b ist also ein Instrument, um Investitionen in den Wohnungsbestand zu fördern und gleichzeitig die steuerliche Belastung zu verringern. Es ist wichtig, die Voraussetzungen und Regelungen des § 13b genau zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
Ähnliche Suchbegriffe für Okko-SCHLAGBOHRMASCHINE-Z1J-DD24-13B-900W
-
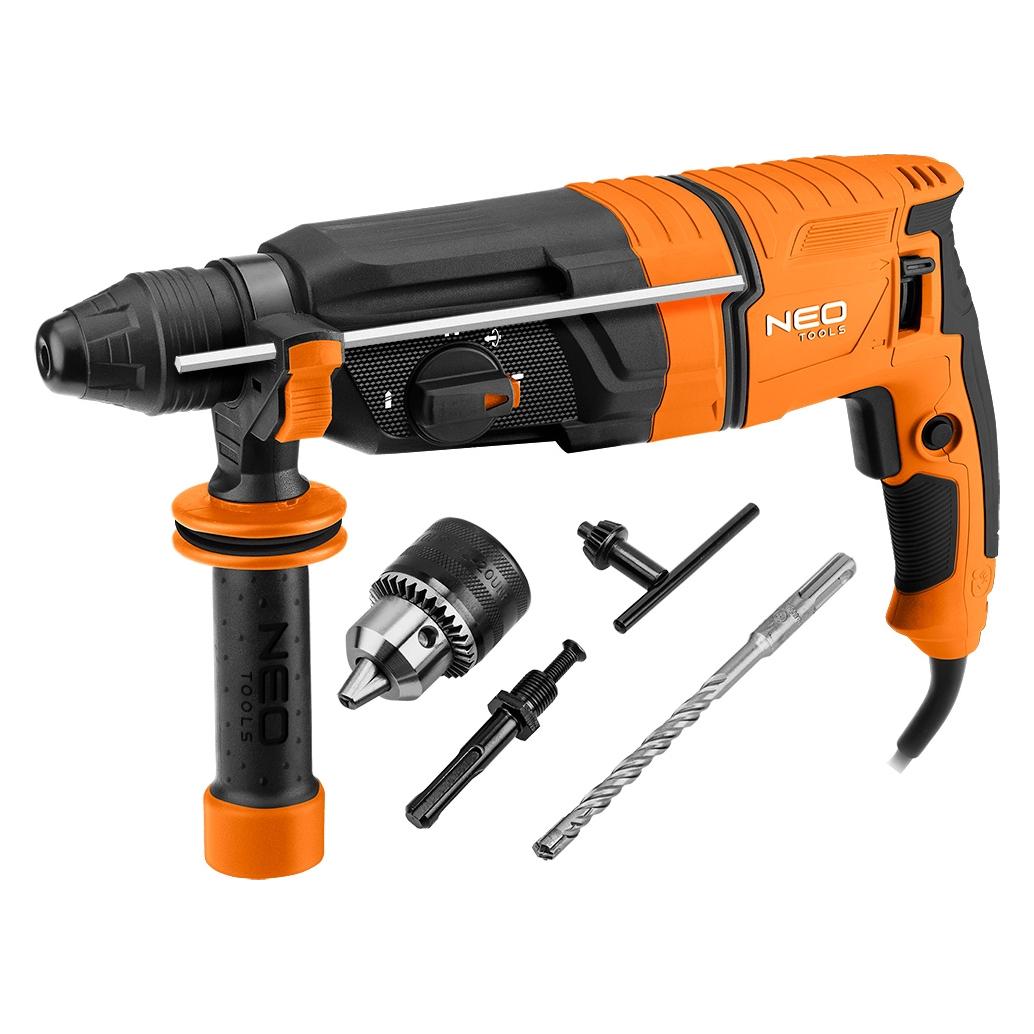
Bohrmaschine + Akkuschrauber, SDS+ 900W Bohrhammer Koffer (Bohrhammer, Schlagbohrmaschine)Der SDS+ 900 W, 3,4 J Schlagbohrer von GRAPHITE ist ein spezialisiertes SDS+ Werkzeug mit Bohr- und Schlagfunktionen. Er kann Löcher mit einem Durchmesser von bis zu 28 mm in Beton und Ziegel, 13 mm in Stahl und 30 mm in Holz bohren. Das Werkzeug verfügt über eine Spindelrückführung, eine stufenlose Geschwindigkeitsregelung und einen Ein/Aus-Schalter mit Verriegelung für den Dauerbetrieb. Beim Bohren erreicht der Schlagbohrer bis zu 950 Umdrehungen pro Minute und bis zu 5300 Schläge pro Minute im Schlagmodus (die Schlagfunktion wird aktiviert, wenn der Bohrer gegen die bearbeitete Oberfläche gedrückt wird). Die Schlagenergie des Werkzeugs beträgt 3,4 J. Die praktische Klickfunktion ist für einen schnellen Wechsel des Bohrers ausgelegt. Der komfortable Hauptgriff des Werkzeugs ist mit einem rutschfesten Griff überzogen, der für eine gute Handhabung sorgt. Im Set sind zusätzliche Bohrer, ein Bohrfutter, ein Futteradapter, eine Bohrtiefenanschlagstange, ein drehbarer Hilfsgriff, ein Schmiermittelbehälter und ein Tragekoffer enthalten. Das Gerät ist mit einem flexiblen und langlebigen 3 m langen gummibeschichteten Stromkabel ausgestattet, das für professionelle und industrielle Anwendungen sowohl drinnen als auch draussen geeignet ist. Die Einhaltung europäischer Standards wird durch die CE-Zertifizierung gewährleistet.100,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
-
Wer bekommt 13b Bescheinigung?
Die 13b-Bescheinigung wird in Deutschland an Vermieter oder Eigentümer von Wohnungen ausgestellt, die an anerkannte Flüchtlinge oder Asylberechtigte vermietet werden. Diese Bescheinigung ermöglicht es den Vermietern, bestimmte steuerliche Vorteile in Anspruch zu nehmen, wie zum Beispiel die Möglichkeit, erhöhte Abschreibungen geltend zu machen. Um die Bescheinigung zu erhalten, müssen die Vermieter nachweisen, dass sie ihre Wohnung an anerkannte Flüchtlinge oder Asylberechtigte vermieten und die entsprechenden Voraussetzungen erfüllen. **
-
Wer braucht Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung 13b wird in der Regel von Auftraggebern benötigt, um sicherzustellen, dass sie keine Lohnsteuer vom Auftragnehmer abführen müssen. Dies betrifft vor allem Bauunternehmen, die Subunternehmer beauftragen. Die Freistellungsbescheinigung dient als Nachweis, dass der Auftragnehmer als Subunternehmer steuerlich als eigenständiges Unternehmen anerkannt ist. Ohne diese Bescheinigung müsste der Auftraggeber die Lohnsteuer für den Subunternehmer abführen. Somit ist die Freistellungsbescheinigung 13b für Unternehmen, die als Subunternehmer tätig sind, von großer Bedeutung. **
-
Wann 13b bei Bauleistungen?
Die Regelung nach § 13b UStG betrifft die Steuerschuldnerschaft bei Bauleistungen. Sie besagt, dass der Leistungsempfänger die Umsatzsteuer schuldet, wenn er selbst ein Unternehmer ist und die Bauleistung für sein Unternehmen bezieht. Diese Regelung dient dazu, Umsatzsteuerbetrug im Baugewerbe zu verhindern. Sie gilt für Bauleistungen, die im Inland erbracht werden und unter den Anwendungsbereich des § 13b UStG fallen. Es ist wichtig, die Voraussetzungen für die Anwendung dieser Regelung genau zu prüfen, um mögliche Haftungsrisiken zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.